⚠ O que o banco não te conta

O banco lucra com o que você não sabe.

O e-book que ensina, do zero e sem economês, as regras do dinheiro que ninguém te ensinou.
Capa do e-book O Código Financeiro
O Código Financeiro
E-book de 82 páginas, do zero e sem economês · plano de 30 dias · calculadora bônus
R$ 97R$ 47pagamento único
Começar hoje por R$ 47 →
Leia por 7 dias. Não gostou, devolvemos 100% — sem perguntas.
Compra segura Pix: acesso na hora
Antes de comprar, veja o livro por dentro ↓
Por dentro do livro

Folheie antes de comprar.

Páginas reais do PDF que você recebe. Arraste para o lado e toque para ampliar.

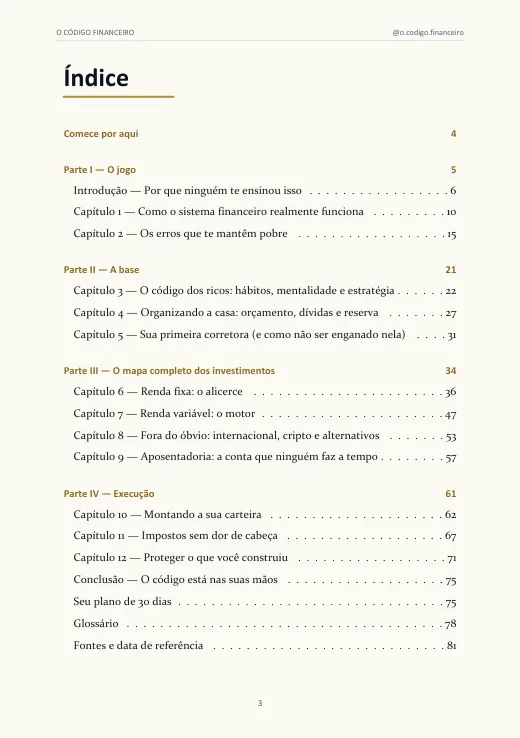
Página 3: o índice do livro
O índice12 capítulos em 4 partes, clicável
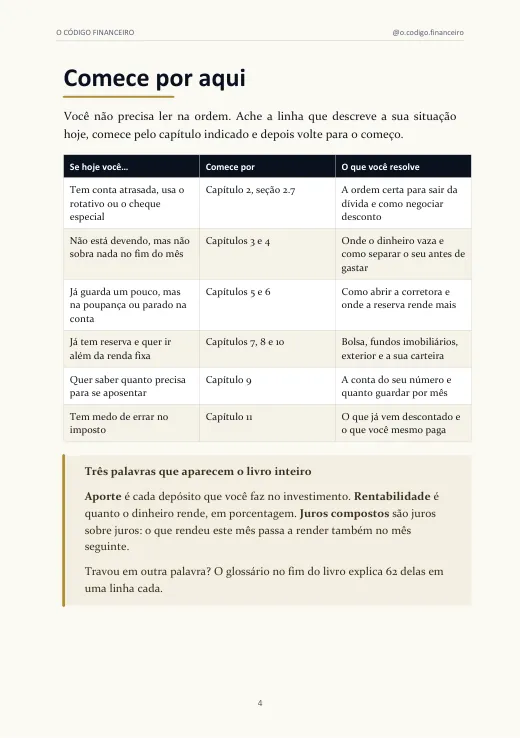
Página 4: Comece por aqui
Comece por aquiO capítulo certo para a sua situação
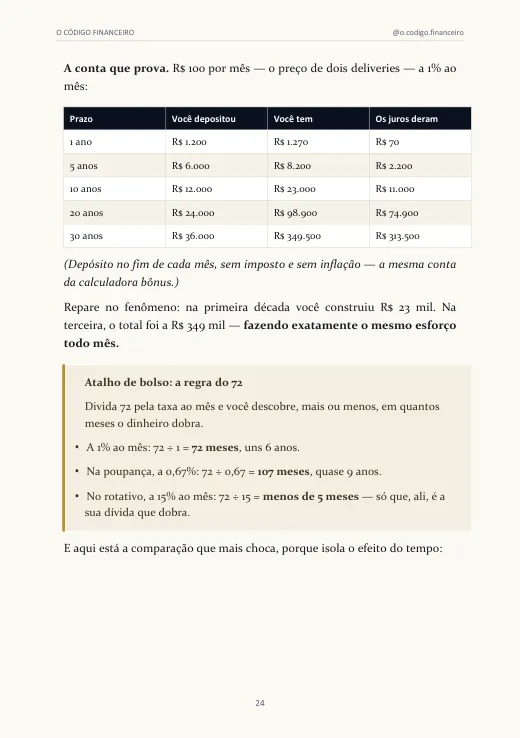
Página 24: a conta dos juros compostos e a regra do 72
A conta que provaR$ 100 por mês em 30 anos e a regra do 72
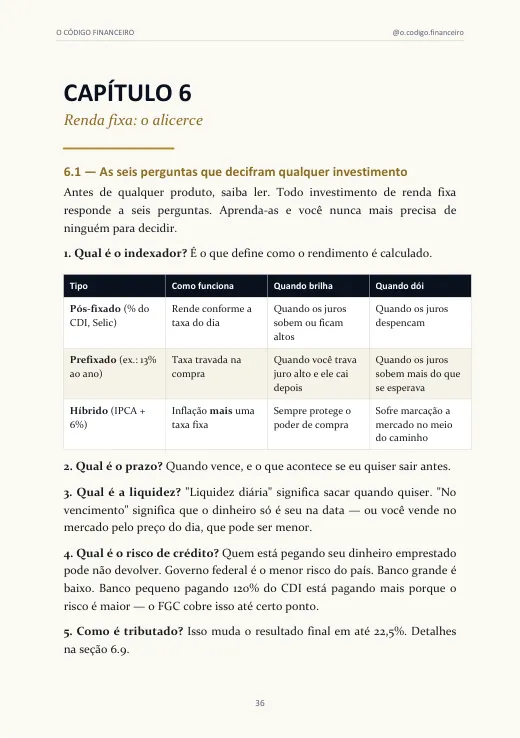
Página 36: Capítulo 6, renda fixa
Capítulo 6As 6 perguntas que decifram qualquer investimento
82páginas, em 4 partes independentes
62termos no glossário, uma linha cada
30 diasde plano, uma missão por semana
2026dados com fonte: Banco Central, Serasa, CNC
O diagnóstico

O sistema foi construído para te manter pobre.

Não é falta de sorte nem de esforço. Quando dezenas de milhões perdem o mesmo jogo, ao mesmo tempo, o problema não é o jogador: são as regras que ninguém ensina.

Ao vivo, desde que você chegou
R$ 0

é quanto os 4 maiores bancos do país lucraram, em média.

Média de R$ 3.418 por segundo: lucro somado de R$ 107,8 bilhões em 2025 (balanços dos bancos), dividido pelos segundos do ano.
83,9 mi
de brasileiros com o nome sujo, recorde da série
Serasa · ago 2026
82%
das famílias do país estão endividadas
Peic/CNC · ago 2026
444,9%
ao ano: o juro médio do rotativo do cartão
Banco Central · ago 2026
R$ 107,8 bi
de lucro dos 4 maiores bancos em um ano
Balanços · 2025

Do outro lado de cada dívida existe alguém recebendo juros. A ignorância financeira não é acidente: ela é lucrativa.

O que muda

O banco lucra na linha que você não lê.

Uma fatura comum, do jeito que o banco espera que você leia:

FATURA DO CARTÃOEXEMPLO
Compras do mêsR$ 1.000,00
Você pagou o mínimo−R$ 150,00
Saldo que vira dívidaR$ 850,00
Juros do rotativo (15%)R$ 127,50
Seguro (você pediu?)R$ 9,90
Próxima faturaR$ 987,40
Pagou R$ 150.
Deve R$ 987.

Exemplo ilustrativo com o juro médio do rotativo: 444,9% ao ano, cerca de 15% ao mês (Banco Central, agosto de 2026).

A mesma fatura, lida por quem conhece as regras:

o código financeiro
a dívida do cartão caiu no rotativo
troca por uma dívida mais barata ou negocia à vista · Capítulo 2
tem um seguro na fatura que eu nunca pedi
confere e cancela · semana 2 do plano de 30 dias
a reserva está parada na poupança
Tesouro Selic ou CDB com liquidez diária · Capítulo 6

Cada linha grifada tem um capítulo que resolve.

Faça a conta

Os mesmos R$ 300 por mês. Dois destinos.

De um lado da mesa sentam os que pagam juros. Do outro, os que recebem. Não existe lado neutro.

Lado que paga
−R$ 36.000

em 10 anos de juros de cartão. Sai do bolso e não volta.

Lado que recebe
+R$ 69.000

em 10 anos investindo a 1% ao mês. Você depositou R$ 36.000.

Mesmo dinheiro, mesma pessoa. A única diferença é a informação.

Quanto por mêsR$ 300
R$ 300 é R$ 10 por dia.
Por quanto tempo30 anos
A 0,8% ao mês (cerca de 10% ao ano), abaixo do que a renda fixa paga hoje.
Você chega a
R$ 622.924
Saiu do seu bolso
R$ 108.000
Os juros colocaram
R$ 514.924

E quanto custa deixar para depois?

Com os mesmos R$ 300 por mês e o prazo final nos 30 anos:

Adiar 1 mês
−R$ 5.241
Adiar 6 meses
−R$ 30.831
Adiar 1 ano
−R$ 60.223

Simulações a 0,8% ao mês, sem imposto e sem inflação, para mostrar o mecanismo. Rentabilidade não garantida.

BônusA calculadora completa vem com o livro: ponto de virada, degraus com data, poupança contra renda fixa contra bolsa e o "e se eu tivesse começado antes".
O que você aprende

12 capítulos. Zero economês.

Não é livro de motivação nem promessa de ficar rico em 90 dias. São as regras, os números do Brasil de 2026 e o que fazer com eles na segunda-feira.

  1. 01
    Sair das dívidas na ordem certaQual pagar primeiro, como negociar desconto e por que o rotativo é a pior de todas.
  2. 02
    Achar onde o dinheiro vazaOs vazamentos invisíveis do mês e como separar o seu antes de gastar.
  3. 03
    Montar a reserva onde ela rende maisA poupança rende igual em todo banco, e quase sempre perde para opções tão seguras quanto ela.
  4. 04
    Entender todos os investimentos, um por umTesouro, CDB, LCI, LCA, ações, fundos imobiliários, ETFs e cripto: o que é, quanto rende, o risco e o imposto.
  5. 05
    Montar a sua carteira e pagar o imposto certoPor objetivo e prazo, sem susto na declaração.
  6. 06
    Proteger o que você construiuComo reconhecer golpe e pirâmide antes de cair.
Ver os 12 capítulos
Parte I

O jogo

  • Cap. 1Como o sistema financeiro realmente funciona
  • Cap. 2Os erros que te mantêm pobre
Parte II

A base

  • Cap. 3O código dos ricos
  • Cap. 4Orçamento, dívidas e reserva
  • Cap. 5Sua primeira corretora
Parte III

O mapa completo dos investimentos

  • Cap. 6Renda fixa
  • Cap. 7Renda variável
  • Cap. 8Exterior, cripto e alternativos
  • Cap. 9Aposentadoria
Parte IV

Execução

  • Cap. 10Montando a sua carteira
  • Cap. 11Impostos sem dor de cabeça
  • Cap. 12Proteger o que você construiu
Seja honesto

Este livro não é para todo mundo.

É para você se…

  • ✓termina o mês sem saber para onde o dinheiro foi;
  • ✓quer sair das dívidas, mas ninguém mostrou a ordem certa;
  • ✓acha que investir é para quem tem muito e quer descobrir que não é;
  • ✓já travou no economês de conteúdo de finanças.

Não é para você se…

  • ✗quer ficar rico em 90 dias. Aqui é trabalho, tempo e matemática;
  • ✗quer dica de ação, cripto do momento ou day trade;
  • ✗quer ler e não executar.
Seja honesto com você

Não compre este e-book se…

✕você já investe com método e sabe dizer quanto rende cada real que guarda.
✕acha normal pagar o mínimo da fatura e deixar o resto virar rotativo.
✕prefere que o gerente do banco continue decidindo onde fica o seu dinheiro.
✕vai ler e não vai seguir nem a primeira semana do plano de 30 dias.
✕R$ 47 parece caro, mas “depois eu começo” não parece.

Se nenhuma dessas frases é sobre você, o próximo passo custa R$ 47 e leva 2 minutos.

A decisão

O preço de saber é ridículo perto do preço de não saber.

O Código Financeiro

E-book em PDF · 82 páginas · edição 2026

R$ 97Economize R$ 50
R$47
pagamento único · sem mensalidade
O preço de um delivery, e o livro é seu para sempre.Menos de R$ 0,13 por dia no primeiro ano.
  • ✓O e-book completo: 82 páginas, 12 capítulos, PDF com índice clicável
  • ✓Calculadora de juros compostos (bônus), que abre no celular
  • ✓Plano de ação de 30 dias, semana a semana
  • ✓Glossário com 62 termos, uma linha cada
  • ✓Acesso imediato pela área de membros, que chega no seu e-mail
Garantir o meu por R$ 47 →
Pix: acesso na horaCartãoBoleto
Pagamento processado com segurança pela Kiwify

R$ 47 é menos de 1% da dívida média de um negativado no Brasil (R$ 7.050, Serasa). E é 1.281 vezes menos do que custa adiar essa decisão por um ano.

7

O risco é todo nosso.

Compre, leia, faça as contas. Se em até 7 dias achar que não valeu, peça o reembolso pela própria Kiwify e receba 100% do valor de volta, sem perguntas e sem justificativa.

  1. Você pagaNo Pix ou no cartão, a aprovação sai em minutos.
  2. Chega o e-mail da KiwifyCom o seu acesso à área de membros.
  3. Você baixa e começaO PDF é seu para sempre. A calculadora abre no celular.
Antes de decidir

Perguntas que você ainda tem.

São 82 páginas. Vou conseguir ler até o fim?
Você não precisa ler na ordem. O livro vem em quatro partes independentes e cada capítulo fecha com três pontos-chave e uma tarefa que cabe num dia. Logo no início, a página "Comece por aqui" diz por qual capítulo começar conforme a sua situação, e o índice é clicável.
Não tenho dinheiro sobrando. Serve para mim?
Serve especialmente para você. O Capítulo 3 mostra os vazamentos invisíveis do mês, como assinatura esquecida, tarifa e delivery por impulso, que somam R$ 150 por mês para muita gente. E o Capítulo 5 mostra como começar a investir com menos de R$ 200. O livro não parte do princípio de que você já tem dinheiro, e sim de que você quer parar de perder o que tem.
É recomendação de investimento?
Não. O conteúdo é exclusivamente educacional. Você vai entender como cada investimento funciona, os riscos e como escolher uma corretora por critério, e não por indicação paga. O que fazer com isso é decisão sua, de acordo com o seu perfil.
Já vi isso de graça no Instagram. Qual a diferença?
Ordem e contexto. Conteúdo solto te dá peças, mas nenhuma diz por onde começar, o que vem depois e o que não fazer. Aqui a sequência é inteira, do diagnóstico à carteira montada, e termina num plano de 30 dias.
É seguro comprar?
Sim. O pagamento é processado pela Kiwify, plataforma de pagamento de produtos digitais: os dados do seu cartão ficam com ela, e não conosco. Você ainda tem 7 dias de garantia para pedir o dinheiro de volta.
E se eu ler e achar que não valeu?
Você pede o reembolso em até 7 dias pela própria Kiwify e recebe 100% do valor de volta, sem perguntas.
Quem faz o Código Financeiro? Como falo com vocês?
É um projeto independente de educação financeira, no Instagram @o.codigo.financeiro. O livro não indica corretora parceira nem vende produto de banco: ensina a escolher por critério. Qualquer dúvida, escreva para ocodigofinanceirobr@gmail.com.

O sistema apostou que você nunca chegaria até aqui.

Ele não vai mudar. O spread continua, o rotativo continua. A única variável que pode mudar hoje é você, e custa R$ 47.

Fechar esta páginaTudo continua igual: o rotativo, a poupança, o “depois eu começo”. E a conta da espera continua correndo.
R$ 47 hojeO mapa completo do dinheiro e um plano de 30 dias para começar ainda esta semana. Com 7 dias para devolver se não gostar.
Trocar de lado por R$ 47 →
Pix: acesso na horaGarantia de 7 dias